데이터센터 확장기 탄소중립 선언 국내 AI 서비스 기업의 온실가스 배출 요인 분해분석

Abstract
This study applies the Logarithmic Mean Divisia Index (LMDI) method to decompose changes in greenhouse gas (GHG) emissions (Scope 1 and 2, location-based) into three components: revenue, energy-intensity, and emission-intensity effects. The analysis focuses on five major Korean AI service companies - NAVER, Kakao, SK Telecom, KT, and LG U+ - during the critical period of AI infrastructure expansion from 2022 to 2024. Amid the global surge in generative AI services, this study addresses the structural tension between the escalating energy demands of data centers and corporate commitments to carbon neutrality. The results reveal a significant structural divergence between sectors. Platform companies (NAVER, +46.4%; Kakao, +48.3%) experienced sharp increases in emissions, primarily because of the rapid expansion of AI-related infrastructure and the operation of new data centers. In contrast, emissions from telecommunications companies remained comparatively stable, changing by -2.4% to +5.9%. The LMDI decomposition confirms that the energy-intensity effect, which was strongly influenced by the integration of new facilities, was the dominant driver of emission growth among the platform companies and SK Telecom, outweighing revenue-driven increases. Furthermore, scenario analysis based on business-as-usual (BAU), IEA, and COP28 scenarios indicates that platform companies cannot achieve carbon neutrality without successfully decoupling infrastructure growth from energy consumption. All five companies must simultaneously improve energy efficiency and transition to renewable energy sources to meet their declared 2040–2050 net-zero targets. Finally, the study calls for standardized facility-level emissions disclosure and coordinated policy support to optimize data center efficiency during the AI-driven industrial transition.
Keywords:
Carbon Neutrality, Greenhouse Gas Emissions, LMDI Decomposition Analysis, AI Service Companies, Data Centers, Energy Intensity, Renewable Energy, Emission Scenarios1. 서론
기후변화는 인류가 직면한 가장 심각한 환경적 도전 중 하나로, 온실가스 배출 감축을 위한 국제적 노력들이 가속화되고 있다. 2015년 제21차 유엔기후변화협약 당사국총회(COP21)에서 채택된 파리협정(Paris Agreement)은 지구 평균 기온 상승폭을 산업화 이전 대비 2℃ 이하로 유지하고, 가능하면 1.5℃ 이내로 억제할 것을 목표로 설정하였다(UNFCCC, 2015). 이 목표를 달성하기 위해 IPCC는 전 세계 온실가스 배출량을 2030년까지 2010년 대비 약 45% 감축하고, 나아가 2050년까지 탄소 순배출 영점화(net-zero)를 달성해야 함을 과학적으로 제시하였다(IPCC, 2018). 이러한 국제적인 흐름에 발맞춰 우리나라는 2021년 「기후위기 대응을 위한 탄소중립·녹색성장 기본법」을 제정하고 2022년 3월부터 시행하여 2030년까지 2018년 대비 온실가스 40% 감축, 2050년 탄소중립 달성을 법제화하였다(Korea Government, 2021). 이에 온실가스 다배출 기업의 탄소중립 이행이 국가 목표 달성의 핵심 과제로 함께 부상하고 있다.
그러나 이와는 대조적으로 AI 서비스 산업의 에너지 수요는 전례 없는 속도로 증가하며 상반된 행보를 보인다. 2022년 11월 ChatGPT의 공개를 계기로 생성형 인공지능(generative AI) 서비스가 폭발적으로 확산되면서 AI 서비스의 운영을 위한 대규모 언어 모형(Large Language Model, LLM)의 학습과 추론에 수반되는 방대한 전산 자원과 냉각 설비가 해당 산업의 온실가스 배출 증가의 주요 원인으로 부각되고 있다(Park, 2024). 국제에너지기구(IEA)에 따르면 AI 기술 발전 가속화와 데이터센터 수요 급증으로 인해 관련 글로벌 전력 수요는 2022년 460 TWh에서 2026년까지 1,000 TWh로 약 2배 이상 증가할 것으로 전망된다(IEA, 2024). 우리나라의 상황도 이와 다르지 않다. 제11차 전력수급기본계획에 따르면 AI 확산으로 인한 국내 데이터센터 추가 전력수요는 2025년 2.7 TWh에서 2038년 15.5TWh로 약 5.7배 증가할 것으로 전망되는데, 이는 추가수요 항목 중 전기화 수요(63.0 TWh) 다음으로 두 번째로 큰 규모다(Korea MOTIE, 2025). 재생에너지 전환이 진행되고 있지만, 2023년 기준 국내 전원 구성에서 석탄·LNG 등 화석연료가 차지하는 비중은 여전히 약 58%에 달한다(MOTIE, 2025). 이러한 화석연료 비중이 높은 전원 구성 하에서 AI 산업의 에너지 수요 급증은 온실가스 배출량 증가로 직결될 수 있으며(Park, 2024), 이는 해당 기업들의 탄소중립 달성을 더욱 어렵게 하는 구조적 요인으로 작용할 수 있다.
탄소중립을 향한 국내외 제도적 압력이 강화되는 동시에 AI 서비스 산업의 에너지 수요가 급증하는 상반된 흐름 속에서, 국내 AI 서비스 기업들이 실제로 배출량 감축 경로를 따르고 있는지를 실증적으로 검토하는 것은 학술적·정책적으로 중요한 의미를 갖는다. 이에 본 연구는 네이버, 카카오, SK텔레콤, KT, LG유플러스 5개 기업을 대상으로 생성형 AI 서비스가 급속히 확산된 2022 ~ 2024년 기간의 기업 공시 대상 온실가스인 이산화탄소(CO2), 메탄(CH4), 아산화질소(N2O), 수소불화탄소(HFCs), 과불화탄소(PFCs), 육불화황(SF6)을 포함한 총 6종의 온실가스1) 배출량 변화를 로그평균 디비지아 지수(Logarithmic Mean Divisia Index; 이하 LMDI) 요인 분해분석을 통해 매출 효과, 에너지집약도 효과, 배출집약도 효과로 구분하였다. 나아가 과거의 배출 동인을 바탕으로 기업별 미래 배출 경로를 세 가지 시나리오(BAU, IEA 에너지집약도 개선, COP28 에너지집약도 개선)를 구축하여, 각 기업이 공표한 탄소중립 목표의 실현 가능성을 정밀하게 진단하였다. 이를 통해 AI 인프라 확장에 따른 에너지 수요 급증이라는 새로운 난제 속에서 AI 서비스 기업의 탈탄소화 핵심 과제를 도출하고 정책적 함의를 제시하고자 한다. 본 논문의 구성은 다음과 같다. 2장에서 선행연구를 검토하고, 3장에서 연구방법과 분석자료를 설명하며, 4장에서 5개 기업별 온실가스 배출 요인 분석과 미래 시나리오 기반의 감축 궤적을 분석한다. 5장에서는 도출된 결과를 바탕으로 AI 서비스 기업의 탄소중립 목표 달성을 위한 정책 제언 및 결론을 제시한다.
2. 선행연구 검토
2.1. AI 산업의 에너지 소비 및 온실가스 배출 연구
AI 인프라의 에너지 소비에 관한 연구는 트랜스포머 기반 대규모 언어 모델의 확산과 함께 본격화되었다. Strubell et al. (2019)은 2017년 ~ 2019년 사이 학습된 Transformer, ELMo, BERT 등 주요 자연어처리(NLP) 모델들을 대상으로 총 전력 소비량을 추산하여 전력 사용 효율(PUE)을 곱해 NLP 모델의 학습 과정의 전력 소비량을 실측하고 이를 탄소 배출량으로 환산하였다. 분석 결과, 신경망 구조 탐색(Neural Architecture Search)을 포함한 Transformer와 같은 대규모 언어 모델의 학습 과정에서 발생하는 탄소 배출량은 626,155 lbs CO2e 자동차 1대의 생애주기 평균 배출량(126,000 lbs CO2e)의 약 5배에 달하는 것으로 나타났다. 이 연구는 AI 기술 발전의 이면에 상당한 에너지 비용과 탄소 발자국이 수반된다는 점을 정량적으로 제시하였다.
Luccioni et al. (2023)은 1,760억 개의 파라미터를 보유한 BLOOM 모델을 대상으로 전 생애 주기 평가(LCA)를 수행하였다. 본 연구는 모델 학습에 필요한 전력 생산 시 발생하는 CO2 배출량인 ‘동적 소비(Dynamic consumption)’에만 치중했던 기존 연구들과 달리, 하드웨어 유지 및 연결을 위한 인프라 전력인 ‘유휴 소비(Idle consumption)’와, 장비 제조 단계의 ‘내재 탄소(Embodied carbon)’까지 포함하여 분석 범위를 확장했다. 그 결과, 내재 탄소가 전체 배출량의 약 22.2%, 유휴 소비가 약 28.9%를 차지함을 입증하였으며, AI 모델의 환경 영향력을 평가할 때 학습 단계를 넘어 제조, 인프라 유지, 추론 단계를 모두 포함하는 전 생애 주기적 관점(LCA)의 표준화된 측정 방식이 필수적임을 강조하였다.
한편 국내 연구에서 Park (2024)은 2024년 기준 국내외 주요 선행 문헌 및 통계를 검토하여 AI 발전에 따른 기후변화 대응의 도전과 기회 요인을 도출하였다. 도전적 측면에서는 AI 모델 학습과 추론에 막대한 전력이 소모되며, 2029년까지 국내 데이터센터 신규 전력 수요가 최대 49.4 GW에 달할 수 있다는 점을 지적하였다. 또한 데이터센터의 낮은 재생에너지 사용 비중 또한 도전 요인으로 지목되었다. 실제로 국내 소재 구글 데이터센터의 재생에너지 전력 비율은 9.02%로 일본(22.06%)의 절반에도 미치지 못하는 등 현재의 전원 구성 여건 자체가 탈탄소화의 구조적 제한 요인임을 언급하였다. 아울러 기회 요인 측면에서는 AI 기술 자체를 기후변화 완화 수단으로 활용할 수 있는 가능성을 제시하였으며, 이를 실현하기 위한 에너지 효율적 전산 설비 개발, 모델 경량화, 재생에너지 확대 등 다각적 대응이 필요함을 제언하였다. 이처럼 국내에서도 AI 서비스 산업의 탄소 배출에 대한 문제의식이 고조되고 있으나, 아직까지는 주로 거시적인 전력 수급 전망이나 문헌적 검토 수준에 머물러 있는 실정이다.
2.2. 온실가스 배출량 분해분석 연구
온실가스 배출량 변화를 요인별로 분해하는 연구는 국가·산업 부문 단위에서 활발하게 수행되어 왔다. 국내 초기 연구인 Kim and Kim (2011)은 1991 ~ 2007년 기간의 국내 제조업 에너지 소비 변화 요인을 LMDI 분해분석을 통해 실증하였다. 분석 결과, 생산 규모 확대가 에너지 소비 증가의 지배적 요인인 반면, 2000년대 중반 이후부터 산업구조의 변화와 에너지집약도 개선이 에너지 소비 감소에 기여하기 시작한 것으로 나타났다.
이어 Park and Jeon (2013)은 2000 ~ 2007, 2008 ~ 2010, 2011 ~ 2020년 세 기간으로 나누어 동 기간 동안 제조업 및 건설업을 대상으로 LMDI 분해분석을 수행하여 녹색성장 정책 도입 전후 온실가스 배출량의 변화를 비교하였다. 그 결과 생산 효과가 배출량 증가의 주요 원인인 반면 에너지집약도 개선은 배출량 감소에 기여하였음을 밝혔다.
Park and Shim (2015)은 온실가스 감축목표 업종 분류체계에 따라 산업 부문을 18개 세부 업종으로 세분화하여 2004 ~ 2011년 기간을 LMDI 분해분석하였다. 연구 결과, 산업 전반의 생산 규모 확대(생산 효과)와 철강·석유화학 등 주요 업종의 에너지집약도 악화가 에너지 소비 및 온실가스 배출 증가를 주도했음을 실증하였다.
그러나 이러한 연구들은 집계 통계를 기반으로 주로 국가 및 산업 단위에서 이루어졌으며, 개별 기업의 온실가스 배출량 변화 요인 및 탄소중립 이행 실적을 진단하는 데는 한계가 있었다. 그 이유는 개별 기업의 연도별 매출액, 에너지 소비량, 온실가스 배출량 통계를 확보하는 데 어려움이 존재하기 때문이었으나, 최근 ESG 공시 확대와 함께 이러한 제약이 완화됨에 따라 개별 기업의 온실가스 배출량 분해분석이 가능해졌다(Park, 2023). 이에 Park (2023) 연구에서 최초로 탄소중립을 선언한 국내 온실가스 다배출 상위 7개 개별기업(포스코, 현대제철, 삼성전자, SK이노베이션 계열, LG화학, 롯데케미칼, 현대자동차)을 대상으로 2019 ~ 2021년 기간의 배출량 변화를 매출 효과, 에너지집약도 효과, 배출집약도 효과로 LMDI 분해분석하였다. 분석 결과, 에너지 및 배출집약도 효과는 대다수 기업에서 배출량 감소에 기여하는 것으로 나타났으나, 사업 확장에 따른 매출효과가 이를 상쇄하며 배출량 상승을 주도하는 요인으로 분석되었다. 특히 삼성전자와 LG화학의 사례와 같이 에너지집약도 개선에 따른 감축 기여분보다 매출 증가에 따른 배출량이 이를 크게 압도하면서 전체 배출량이 각각 약 26%, 9% 증가하는 결과로 이어졌다. 본 연구는 이러한 기업 단위 분해분석 방법론을 계승하되, 분석 대상을 생성형 AI 확산이라는 특수한 환경 변화에 직면한 AI 서비스 기업으로 확장한다.
2.3. 선행연구의 한계와 본 연구의 차별성
앞서 살펴본 선행연구들은 세 가지 한계를 공유한다. 첫째, 해외 AI·ICT 에너지 연구는 개별 모델이나 인프라 단위의 분석에 머물러 있다. Strubell et al. (2019)과 Luccioni et al. (2023)은 특정 모델의 학습·추론 과정에서 발생하는 에너지 소비와 탄소 배출을 정밀하게 측정했다는 점에서 의의가 있으나, 분석 단위가 개별 모델 단위에 국한되어 있기 때문에 AI 서비스 기업이 실제로 배출량 감축 경로를 따르고 있는지를 기업 차원에서 검증하거나, 배출량 변화를 구성 요인별로 분해하여 탈탄소화 이행 실태를 정량적으로 진단하는 수준에는 이르지 못하고 있다.
둘째, 기존 분해분석 연구들은 국가·산업 부문 단위 분석에 집중되어 있으며, 개별 기업 단위 실증 연구는 Park (2023) 등 극소수에 불과하다. 특히 선행연구인 Park (2023)의 분석 대상이 철강·석유화학·자동차·전자 등 제조업 중심이었고, AI 서비스 관련 기업은 포함되지 않았다.
셋째, 국내 AI 산업의 탄소 배출을 다룬 Park (2024)의 연구와 같이 대부분의 연구가 거시적 정책 분석 수준에 그치고 있으며, 개별 기업 차원의 탄소중립 이행 실태를 정량적으로 규명하는 데까지는 나아가지 않았다. 결과적으로 생성형 AI 서비스가 본격 확산된 2022년 이후의 국내 최신 데이터를 반영한 기업 단위 실증 연구는 현재까지 찾아보기 어렵다.
본 연구는 이러한 공백을 채우고자 국내 대표 AI 서비스를 제공하는 기업 5개사(네이버, 카카오, SK텔레콤, KT, LG유플러스)를 대상으로 AI 서비스 확산이 본격화된 2022 ~ 2024년 기간의 온실가스 배출량 변화를 LMDI 분해분석법으로 분석한다. 이를 통해 매출 효과·에너지집약도 효과·배출집약도 효과의 기여분을 정량화하고, 나아가 분석된 추세를 바탕으로 탄소중립 목표 시점까지의 미래 배출 경로를 시나리오별로 전망하여 실무적 이행 격차를 도출하고자 한다. 이를 통해 AI 서비스 확산이라는 특수한 산업적 전환기에 놓인 국내 AI 서비스 기업들의 탈탄소화의 실태를 진단하고 향후 대응 과제를 도출하는 데 기여할 것이다.
3. 연구방법
3.1. LMDI 분석 방법
본 연구는 온실가스 배출량 변화의 요인을 정량적으로 분해하기 위해 LMDI 분해분석법을 적용하였다. LMDI 분해분석법은 Ang (2005)에 의해 체계화된 방법론으로 분해 과정에서 잔차항이 발생하지 않아 완전 분해가 가능하며 로그값이 정의되지 않는 경우를 제외하고 0값 문제를 처리할 수 있다는 장점이 있어 에너지 및 환경 분야의 배출량 변화 분석에서 널리 활용된다.
연구에서는 온실가스 배출량(C)은 매출액(S), 매출액 대비 에너지 소비량(E/S), 에너지 소비량 대비 배출량(C/E)의 곱으로 구성되는 항등식으로 정의한다.
| (1) |
- C: 온실가스 배출량(tCO2eq)
- S: 매출액(억 원, 경상가격 기준)
- E: 에너지 소비량(TJ)
- I: 에너지집약도(E/S, TJ/억 원)
- F: 배출집약도(C/E, tCO2eq/TJ)
여기서 S는 매출액, E/S는 에너지집약도(I), C/E는 배출집약도(F)를 각각 나타낸다. 이 항등식을 토대로 LMDI 가법 분해를 적용하면, 기준연도(t = 0)와 비교연도(t = T) 사이의 총 배출량 변화(ΔCtot)는 식 (2)와 같이 세 가지 효과의 합으로 표현된다.
| (2) |
| (3) |
| (4) |
| (5) |
- T: 비교 연도(2023년 또는 2024년)
- 0: 기준 연도(2022년)
각 효과의 의미는 다음과 같다. 매출효과(ΔCact)는 사업 규모의 확대 또는 축소, 즉 매출액 변동이 배출량에 가져온 기여분을 정량화하며 이 값이 양(+)이면 매출 증가가 배출량 증가에 기여하였음을 의미한다. 에너지집약도 효과(ΔCint)는 단위 매출 당 에너지 소비 수준의 변화를 반영하며, 이 값이 음(-)이면 에너지 효율이 개선되어 배출 감축에 기여하였음을 의미한다. 배출집약도 효과(ΔCemi)는 단위 에너지 소비당 온실가스 배출 수준의 변화를 나타내며, 재생에너지 전환이나 저탄소 전원 구성 변화 등이 이 항목에 반영되기 때문에 값이 음(-)이면 에너지 믹스가 저탄소 방향으로 개선되어 배출 감축에 기여하였음을 의미한다. 식 (3) ~ 식 (5)에서 공통으로 나타나는 는 로그평균 가중치로, 분석 기간의 배출량 변화를 가중하는 역할을 한다.
분석 기간은 기준연도(2022년) 대비 2023년, 기준연도(2022년) 대비 2024년으로 2개 비교 시점으로 설정하였으며, 각 효과의 합이 총 배출량 변화와 일치하는지 검산을 통해 계산의 정확성을 확인하였다.
3.2. 분석 대상 및 자료 수집
본 연구는 국내 5개 기업을 분석 대상으로 선정하였으며, 선정 기준은 다음과 같다. 첫째, AI 서비스를 직접 개발 및 제공하고 있는 기업이다. 둘째, 자체 데이터센터를 직접 운영하여 에너지 소비와 온실가스 배출 간의 연관성이 높은 기업이다. 셋째, 탄소중립 목표를 공식 선언하고 RE100 이행 계획을 수립하고 있는 기업이다. 넷째, 지속가능경영보고서를 통해 온실가스 배출량 및 에너지 소비량을 체계적으로 공시하고 있는 기업이다. 이러한 기준에 따라 국내 플랫폼 부문(네이버, 카카오) 및 통신 부문(SK텔레콤, KT, LG유플러스) 각 2 ~ 3개사를 선정하여 업종 간 균형을 확보하였다.2) 분석 대상 기업의 주요 현황은 Table 1과 같다.

Overview of analyzed companies
분석 기간은 2022년을 기준연도로 설정하고 2022년, 2023년, 2024년 3개 연도를 대상으로 하였다.3) 국내 기업 단위 LMDI 분석의 선행연구인 Park (2023) 역시 탄소중립을 선언한 국내 주요 기업을 대상으로 3개 연도(2019 ~ 2021년) 데이터를 활용하였는데, 이는 국내 기업의 온실가스 배출량 및 에너지 소비량의 체계적 공시가 ESG 공시 의무화 논의와 함께 본격화된 시점이 비교적 최근이기 때문이다. 본 연구 역시 동일한 제약 하에 놓여 있으며, 분석 대상 기간인 2022 ~ 2024년은 생성형 AI 서비스 확산과 대규모 데이터센터 신규 가동이 집중된 구조적 전환점으로, 이 시기의 배출 동인을 분해하는 것 자체가 연구의 핵심 목적이다. 즉 본 연구에서 단기 데이터의 활용은 데이터 가용성의 한계에서 비롯된 것이기도 하지만, 동시에 AI 인프라 확장이라는 특정 전환기의 배출 구조 변화를 포착하기 위한 분석 설계상의 선택이기도 하다.
분석에 활용된 자료는 각 기업이 공시한 지속가능경영보고서 및 ESG통합보고서를 출처로 하였으며 매출액은 금융감독원 전자공시시스템(DART) 및 컴퍼니가이드(Company Guide)의 별도 재무제표를 기준으로 수집하였다. 분석에 활용된 기업별 온실가스 배출량, 매출액, 에너지 소비량의 연도별 현황은 Table 2와 같다.
Statistics result of 5 companies
3.3. 변수 정의 및 처리 방법
본 연구에서 사용된 변수는 온실가스 배출량(C), 매출액(S), 에너지 소비량(E) 세 가지이며, 이는 연구진이 직접 산정한 것이 아니라 각 기업이 자체적으로 산정하여 지속가능경영보고서에 공시한 수치를 인용하였다.(Kakao Corp., 2025; KT Corp., 2025; LG Uplus Corp., 2025; Naver Corp., 2025; SK Telecom Co., Ltd., 2025) 따라서 각 기업의 배출량 산정에 적용된 배출계수 및 산정 방법론은 각 기업의 보고서 기준에 따른다. 각 변수의 정의 및 처리 방법은 다음과 같다.
온실가스 배출량(C)은 Scope1 (직접 배출량)과 Scope2 (간접 배출량)의 합산값4)을 사용하였다. Scope2 산정 방식은 전력 공급 지역의 평균 배출계수를 사용하는 지역 기반 방식과 재생에너지 구매 계약 등 기업의 개별적 조달 수단을 반영하는 시장 기반 방식이 있다. 본 연구에서는 기업 간 분석의 형평성을 유지하기 위해 지역기반 방식을 채택하였다. 다만, 해당 방식은 국가 평균 배출 계수를 일괄 적용하는 특성 상, 기업이 PPA, REC, 녹색 프리미엄 등을 통해 재생에너지를 조달하더라도 해당 노력이 배출집약도 산정에 직접 반영되지 않는 구조적 한계가 있다. 이는 시장 기반 방식과는 본질적 차이로 본 연구의 방법론적인 한계를 가지고 있으나 분석 대상 5개 기업의 2024년 기준 재생에너지 사용 비율이 한 자릿수 수준에 머물고 있어 현 시점에서 지역 기반과 시장 기반 방식 간의 실질적 배출량 산정 차이는 제한적인 것으로 판단된다.5) 시장 기반 방식과 달리 개별 기업의 에너지 조달 전략이 또한 Scope1과 Scope2 모두 각 기업의 지속가능경영보고서에 공시된 지역 기반 수치를 그대로 적용하였으며 별도의 산정 과정을 거치지 않았다. 배출량 단위는 tCO2eq으로 통일하였다.
매출액(S)6)은 각 기업의 별도 재무제표 기준을 적용하였다. 단위는 억 원으로 통일하였다. 다만, 제조업 기반 LMDI 연구와 달리 AI 서비스 산업에서는 실제 연산량, 트래픽, GPU 사용량 등이 활동량을 보다 직접적으로 반영하는 지표일 수 있다. 그러나 이러한 지표들은 기업 내부 운영 데이터에 해당하며 현행 ESG 공시 체계에서는 공개되지 않으며 기업 간 일관된 시계열 데이터 구성 역시 불가능했다. 이에 본 연구에서는 공시 기반으로 확보 가능한 유일한 활동 변수인 매출액을 채택하였으며 이는 본 연구의 한계에 해당한다.
에너지 소비량(E)7)은 기업의 총 에너지 투입량을 포괄적으로 반영하기 위해 각 기업의 지속가능경영보고서에 공시된 직접 에너지와 간접 에너지의 합계를 사용하였다. 단위는 TJ로 통일하였다.
3.4. 시나리오 분석 방법
본 연구는 LMDI 분해 결과를 기반으로 2022 ~ 2024년 기업별 데이터에서 도출한 각 변수의 추세를 플랫폼 기업은 2040년, 통신 기업은 2050년까지 연장하는 시나리오 분석을 수행하였다. 이는 해당 기업들이 RE100 달성 목표 시기와 동일한 수치이며 각 시나리오 별로 에너지집약도(E/S), 배출집약도(C/E)에 대한 가정을 상이하게 설정하였다.
매출액(S)의 연간 성장률은 각 기업의 2022~2024년 별도 재무제표 기준 연평균 성장률(CAGR)을 산정하여 세 시나리오에 공통으로 적용하였다. 대부분의 시나리오 설정에서는 과거 10년·20년 장기 평균 성장률 적용이 일반적이나, 본 연구 대상 기업들은 조직경계 변경(카카오 2022년), 보고 단위 변경(네이버) 등으로 인해 2022년 이전 데이터와의 시계열 일관성 확보가 구조적으로 불가능하여 2022 ~ 2024년 연평균 성장률을 기준으로 향후 성장률을 적용하였다.
또한 분석 대상 기업들은 AI 서비스 외에도 검색·커머스·핀테크(플랫폼 기업) 및 통신·미디어(통신 기업) 등 다양한 사업을 병행하고 있어 AI 특화 해외 기업의 성장률을 국내 개별 기업의 매출 성장 궤적에 일률 적용하는 것은 사업 구조의 이질성으로 인해 적절하지 않다고 판단하였다. 아울러 매출 성장률은 세 시나리오에 동일하게 적용되므로, 성장률 추정의 불확실성이 시나리오 간 상대적 감축 효과 비교 결과에는 영향을 미치지 않는다.
세 가지 시나리오는 다음과 같이 설계되었다. BAU 시나리오는 추가적인 정책 개입이나 기업의 자발적 노력이 없는 경우를 가정하며 에너지집약도(E/S)와 배출집약도(C/E) 모두 2022 ~ 2024년 실적 CAGR을 그대로 연장한다. 따라서 BAU 시나리오는 실제 미래를 예측한다기 보다는 현재 추세가 지속될 경우 발생가능한 위험 경로를 제시하는 스트레스 테스트로의 가정을 보여준다.
IEA 글로벌 평균 효율 개선 시나리오는 에너지 집약도 개선이 글로벌 평균 수준으로 진행될 때 감축 기여분을 독립적으로 평가하기 위해 설계되었다. 이를 위해 배출집약도와 매출 성장률은 BAU 시나리오와 동일하게 고정하였으며 에너지 집약도 개선율을 IEA 보고서에서 제시한 전 산업 평균치인 연간 -1.3%로 설정하였다(IEA, 2025).
COP28 에너지 효율 가속 시나리오에서는 국제 사회의 강화된 효율 개선 목표가 달성될 경우의 온실가스 감축 효과를 측정하기 위해 설계되었다. 이를 위해 배출집약도와 매출 성장률을 BAU시나리오와 동일하게 설정하였으며 에너지 집약도 개선율을 COP28에서 합의된 효율 개선 속도 목표를 반영하여 연간 -4.0%로 적용하였다(IEA, 2025).
단, 본 분석은 3년의 단기 데이터로 인한 추세 추정의 불확실성이 존재하며, BAU 및 IEA 시나리오에 제11차 전력수급기본계획의 전력망 배출계수 하락분이 미반영되어 배출량이 과대 추정되었을 수 있다. 그리고 분석 기간 중 카카오의 안산 데이터센터와 같은 신규 데이터센터 편입과 같은 일회성 구조적 변화가 CAGR 산정에 반영되어 있어, 이를 장기 추세로 연장할 경우 배출량이 과대 추정될 가능성이 있음을 유의해야 한다.
또한 시나리오별 LMDI 분해분석 과정에서 자연로그를 기반으로 하기 때문에 배출량이 0인 경우 연산이 불가능하다. 이에 탄소중립 시나리오의 0값에 극소값의(δ=10-10)을 대입하는 Small-value approach를 적용하였다. 또한 데이터 생성 과정의 반올림 오차로 인해 발생하는 요인 간 항등식(C=S•IS•IE)의 불일치를 제거하기 위해 총 배출량에 맞춰 배출집약도 요인을 재조정함으로써 잔차가 발생하지 않는 완전 분해분석을 수행하여 정확성을 확보하였다. 각 기업별 시나리오 설정값은 Table 3과 같으며, 매출 성장률과 배출집약도 개선율은 세 시나리오에 공통 적용되고 에너지집약도 개선율만 시나리오별로 차별화된다.
Settings per scenario
4. 분석 결과
4.1. 기업별 온실가스 배출 요인 분해분석
LMDI 분해분석 결과(Table 4), 네이버·카카오·SK텔레콤에서는 에너지집약도 효과가 배출량 증가의 지배적 요인으로 작용하였으며, KT에서는 매출 효과가 배출량 증가를 주도하였다. LG유플러스는 에너지집약도 효과(-111,958 tCO2eq)가 배출량 감소를 이끈 유일한 기업으로 나타났다.
LMDI decomposition analysis results of the 5 companies analyzedUnit: tCO2eq
분석 기간인 2022 ~ 2024년에 온실가스 배출량은 총 132,320 tCO2eq 증가하였으며, 매출 효과가 +144,891 tCO2eq으로 총 배출량 증가분의 109.5%를 차지하며 증가를 주도하였다. 에너지집약도 효과는 -12,996 tCO2eq으로 총 배출량 증가분의 9.8%를 상쇄하는 감소 요인으로 작용하였으며, 배출집약도효과는 +424 tCO2eq으로 사실상 미미한 수준에 그쳐 재생에너지 전환이 아직 전체 배출량 변화에 유의미한 영향을 미치는 수준에 이르지 못하였음을 시사한다. 기준연도 대비 2024년 배출량 변화율은 플랫폼 기업인 네이버(+46.4%)와 카카오(+48.3%)에서 매우 높게 나타난 반면, 통신 기업인 SK텔레콤(+5.9%), KT(+2.6%), LG유플러스(-2.4%)는 상대적으로 완만한 변화를 보였다. 이는 분석 기간 내 신규 데이터센터가 보고 범위에 편입된 것이 주된 원인으로 판단된다.
네이버의 2024년 온실가스 배출량은 기준연도(2022년) 대비 46.4% 증가한 127,462 tCO2eq으로, 같은 기간 매출액 증가율(12.1%)을 크게 상회하였다. 총 증가분(+40,370 tCO2eq) 중 에너지집약도 효과(+26,787 tCO2eq)가 전체 증가분의 66.4%를 차지하여 증가를 주도하였고, 매출효과(+12,129 tCO2eq)가 뒤를 이었다. E/S 악화의 주된 원인은 세종 데이터센터의 2023년 신규 가동으로 인한 보고 범위 확대로 판단된다. 배출집약도 효과(+1,454 tCO2eq)는 미미한 수준에 그쳤다.
카카오의 온실가스 배출량은 2023년 일시적으로 감소(55,621 tCO2eq)하였다가 2024년 101,229 tCO2eq으로 급증하여 기준연도 대비 48.3% 증가하였으며, 같은 기간 매출액 증가율(5.6%)을 크게 상회하였다. LMDI 분해분석 결과, 2022년 대비 2023년에는 에너지집약도 효과(-14,907 tCO2eq)가 배출 감소를 이끌었으나, 2022년 대비 2024년에는 에너지집약도 효과(+25,656 tCO2eq)가 증가(+32,965 tCO2eq)의 주요인으로 역전되었다. 이는 카카오 2024년 통합 보고서 상 데이터센터 안산의 2024년 신규 편입에 따른 것으로, 운영 효율 저하보다는 AI 인프라 선행 투자의 결과로 해석된다. 배출집약도 효과는 두 구간 모두 양(+)으로 나타나 에너지 믹스 개선이 이루어지지 않았음을 시사한다.
SK텔레콤의 2024년 온실가스 배출량은 기준연도 대비 5.9% 증가한 1,166,518 tCO2eq으로, 같은 기간 매출액 증가율(2.9%)을 소폭 상회하였다. LMDI 분해분석 결과, 2022년 대비 2024년 배출량 증가(+65,178 tCO2eq)는 에너지집약도 효과(+86,502 tCO2eq)가 같은 기간 에너지 소비량이 매출 증가율을 크게 상회하는 6.0% 증가한 것에 기인한다. 이는 통신 인프라 운영 및 AI 서비스 고도화에 따른 전반적인 에너지 수요 증가의 결과로 판단되며, 에너지 절약 노력의 부재와는 구분된다. 배출집약도 효과는(-1,077 tCO2eq)으로 소폭 상쇄에 그쳤으며, 실제로 SK텔레콤의 재생에너지 사용 비율이 2022년 2.0%에서 2024년 9.4%로 빠르게 증가하였음에도 배출집약도(C/E)의 절대적 변화폭(47.89 → 47.85 tCO2/TJ)이 제한적이어서 전체 배출량 감소에 유의미한 영향을 미치지 못하였다. 매출 효과는 +32,361 tCO2eq으로 기여하였다.
KT의 2024년 온실가스 배출량은 기준연도 대비 2.6% 증가한 1,137,585 tCO2eq으로, 배출량이 증가한 기업 중 증가율이 가장 낮다. LMDI 분해분석 결과, 2022년 대비 2024년 배출량 증가(+28,927 tCO2eq)는 매출 효과(+17,698 tCO2eq)와 에너지집약도 효과(+12,625 tCO2eq)가 주도하였으며, 배출집약도 효과(-1,396 tCO2eq)는 소폭 상쇄에 그쳤다. 연평균 에너지집약도 효과가 13,973 tCO2eq/년에서 6,313 tCO2eq/년으로 절반 이하로 축소되어 완만한 개선 추세가 확인되나, 배출집약도 개선은 미미한 수준에 머물러 있다.
LG유플러스의 2024년 온실가스 배출량은 1,418,397 tCO2eq으로 기준연도 대비 2.4% 감소하여 5개 분석 대상 기업 중 유일하게 배출량이 감소한 기업으로 나타났다. LMDI 분해분석 결과, 2022년 대비 2024년 배출량 감소(-35,120 tCO2eq)는 에너지집약도 효과(-111,958 tCO2eq)가 압도적인 감소 요인으로 작용하였으며, 매출효과(+78,114 tCO2eq)가 이를 일부 상쇄하였다. 배출집약도 효과(-1,277 tCO2eq)도 소폭 기여하였다. 연평균 배출 변화는 +21,715 tCO2eq/년에서 -17,560 tCO2eq/년으로 전환되어 에너지집약도 개선이 가속화되고 있음이 확인된다.
4.2. 기업별 시나리오 분석
시나리오별 LMDI 분해분석 결과는 Table 5에 제시하였다. 네이버는 에너지집약도의 급격한 악화 추세(E/S CAGR +13.47%/년)가 배출 증가를 지속적으로 주도하는 구조를 보인다. BAU 시나리오에서는 2040년 배출량이 약 268만 tCO2eq으로 2024년(약 12만 7천 tCO2eq) 대비 약 21배에 달하는 급증이 전망된다. IEA 글로벌 평균 효율개선 시나리오에서는 에너지집약도 개선율이 연 –1.3%로 전환됨에 따라 BAU 대비 89.3% 수준의 배출 감축 효과가 나타나며, 2040년 배출량은 약 28만 8천 tCO2eq으로 2024년 대비 약 2.3배 수준에 그친다. COP28 에너지 효율 가속 시나리오에서는 E/S 개선율이 연 -4.0%로 강화되어 BAU 대비 93.1%의 감축 효과가 확인되며, 2040년 배출량은 약 18만 5천 tCO2eq으로 2024년 수준의 1.5배 내외에 수렴한다.
Scenario LMDI decomposition analysis results(Unit: tCO2eq)
그러나 세 시나리오 모두에서 배출집약도(C/E)는 BAU 추세(+0.69%/년)로 고정되어 있어, COP28 시나리오에서조차 2040년 배출량이 2024년 대비 1.5배 수준에 그친다. 이는 에너지 효율 개선이 E/S 급등을 어느 정도 억제하더라도, 재생에너지 전환을 통한 C/E 저감이 병행되지 않으면 절대 배출량의 실질적 감소에 한계가 있음을 시사한다(Fig. 1(a)).
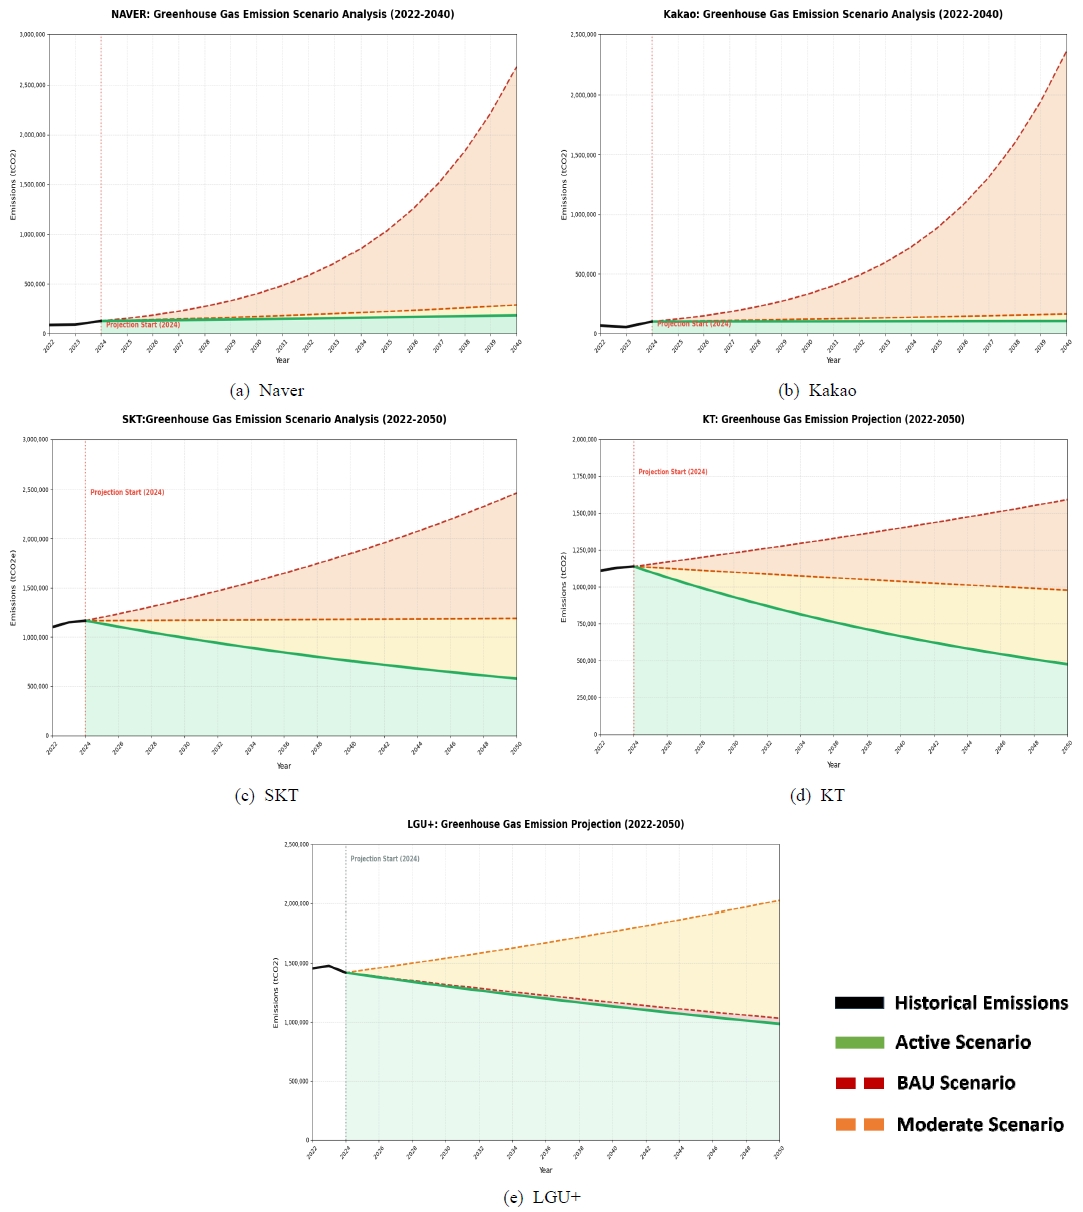
Emission scenarios of 5 companies
카카오는 네이버보다 더 가파른 에너지집약도 악화 추세(E/S CAGR +16.57%/년)를 나타내며, BAU 시나리오에서 2040년 배출량이 약 237만 tCO2eq으로 2024년(약 10만 1천 tCO2eq) 대비 약 23.4배에 달하는 가장 높은 증가가 전망된다. IEA 글로벌 평균 효율개선 시나리오에서는 BAU 대비 93.0%의 감축 효과로 2040년 배출량이 약 16만 5천 tCO2eq으로 낮아지나, 여전히 2024년 대비 약 1.6배에 달한다. COP28 에너지 효율 가속 시나리오에서는 BAU 대비 95.5%의 감축이 이루어져 2040년 배출량이 약 10만 6천 tCO2eq으로 2024년 실적과 거의 동등한 수준이 예상된다. 카카오는 플랫폼 기업 중 배출집약도 악화 추세(C/E CAGR +1.64%/년)도 함께 나타나고 있어 에너지 효율 개선과 재생에너지 전환을 동시에 추진하지 않을 경우 배출량 증가 압력이 크게 작용하는 기업으로 분석된다(Fig. 1(b)).
SK텔레콤은 에너지집약도가 소폭 증가하는 추세(E/S CAGR +1.51%/년)를 보이는 반면, 배출집약도는 사실상 변화가 없는 수준(C/E CAGR -0.05%)로 나타난다. 이는 분석 기간 동안 전력 배출 계수가 고정 적용되어 재생에너지 조달 노력이 배출집약도에 반영되지 않은 것으로 추정된다. BAU 시나리오에서는 에너지 수요가 지속되어 2050년 배출량이 약 246만 tCO2eq으로 2024년(약 116만 7천 tCO2eq) 대비 약 2.1배로 증가한다. IEA 글로벌 평균 효율개선 시나리오에서는 에너지집약도 개선이 연 -1.3%로 전환되면서 BAU 대비 51.8%의 감축 효과가 발생하고, 2050년 배출량은 약 118만 8천 tCO2eq으로 BAU 시나리오 대비 크게 낮아지나, 2024년 수준(약 116만 7천 tCO2eq) 대비로는 현상 유지(+1.9%) 수준에 그친다. 이는 IEA 기준 개선율(-1.3%)이 SKT의 BAU E/S 증가 추세(+1.51%)를 상쇄하는 수준에 불과하기 때문이다. COP28 에너지 효율 가속 시나리오에서는 BAU 대비 76.5%의 감축이 실현되어 2050년 배출량이 약 57만 8천 tCO2eq으로 2024년 대비 약 50.5% 감소하는 수준에 도달한다. SK텔레콤은 에너지집약도 개선과 함께 재생에너지 전환을 통한 배출집약도 저감이 병행되지 않으면 탄소중립 달성이 구조적으로 제한되는 기업으로 분석된다(Fig. 1(c)).
KT는 에너지집약도 변화율이 +0.56%/년으로 5개 기업 중 가장 낮은 수준의 증가 추세를 보이며, 배출집약도 역시 -0.06%/년으로 사실상 현상 유지 수준에 가깝다. BAU 시나리오에서는 세 요인의 변화가 모두 완만하게 작용하여 2050년 배출량이 약 159만 tCO2eq으로 2024년(약 113만 8천 tCO2eq) 대비 약 1.4배의 점진적 증가가 전망된다. IEA 글로벌 평균 효율개선 시나리오에서는 에너지집약도 개선이 BAU 추세를 역전시켜 배출량이 감소 방향으로 전환되며, 2050년 배출량은 약 97만 8천 tCO2eq으로 BAU 대비 38.5% 감축에 그친다. 이는 KT의 BAU E/S 증가율이 낮아 IEA 시나리오의 -1.3% 개선 효과가 상대적으로 제한적으로 작용하기 때문이다. COP28 에너지 효율 가속 시나리오에서는 BAU 대비 70.1%의 감축이 실현되어 2050년 배출량이 약 47만 5천 tCO2eq으로 2024년 대비 약 58.2% 감소하는 경로가 도출된다. KT는 BAU 기준 E/S 증가율 자체가 +0.56%/년으로 낮아 에너지 효율 개선 시나리오의 감축 기여폭이 상대적으로 제한되는 구조를 가진다. 다만 이는 효율 개선이 불필요하다는 의미가 아니라, COP28 수준(-4.0%/년)의 강도 높은 개선이 적용될 경우 BAU 대비 70.1%의 유의미한 감축이 가능함을 확인할 수 있다. 결국 KT의 탄소중립 달성을 위해서는 에너지 효율 개선과 재생에너지 전환 모두가 상호보완적으로 요구된다(Fig. 1(d)).
LG유플러스는 5개 기업 중 유일하게 에너지집약도가 BAU 추세에서도 하락하는 특성(E/S CAGR -3.82%/년)을 보여, BAU 시나리오에서 2050년 배출량이 약 103만 2천 tCO2eq으로 2024년(약 141만 8천 tCO2eq) 대비 약 27.2% 감소하는 궤적이 도출된다. 그러나 IEA 글로벌 평균 효율개선 시나리오에서는 에너지집약도 개선율이 -1.3%/년으로 완화되면서 BAU 대비 E/S 개선 효과가 오히려 약화되고, 매출 성장 효과가 상대적으로 증폭되어 2050년 배출량이 약 202만 4천 tCO2eq으로 BAU보다 오히려 증가하는 결과가 나타난다. 이는 IEA 기준 개선율이 LG유플러스의 BAU 자체 개선 속도(-3.82%)보다 훨씬 낮은 수준(-1.3%)이기 때문에 발생하는 구조적 결과로, 에너지집약도 개선 효과의 순수 기여분 측정이라는 시나리오 설계 취지상 이 결과는 LG유플러스가 이미 업계 평균을 크게 상회하는 수준의 에너지 효율 개선을 자발적으로 달성하고 있음을 보여준다. COP28 에너지 효율 가속 시나리오에서는 -4.0%/년의 개선율이 BAU (-3.82%)와 근접하여 2050년 배출량이 약 98만 4천 tCO2eq으로 BAU 대비 4.7% 수준의 소폭 추가 감축에 그치며, 배출집약도 저감을 통한 재생에너지 전환 없이는 LG유플러스의 추가 감축 여력이 구조적으로 제한됨을 시사한다(Fig. 1(e)).
역산 분석 결과, 5개 기업 모두 단일 요인만으로는 목표연도까지 탄소중립을 달성이 구조적으로 제한되는 것으로 분석된다. 에너지집약도(E/S)만으로 Net Zero를 달성하려면 플랫폼 기업(네이버 -39.09%/년, 카카오 -37.84%/년)과 통신 기업(SKT -23.22%/년, KT -23.89%/년, LGU+ -25.36%/년) 모두 BAU 추세 대비 21 ~ 54%p에 달하는 개선이 요구되며, 이는 현재 IEA 글로벌 평균(-1.3%/년)이나 COP28 목표(-4.0%/년)를 크게 초과하는 수준이다. 온실가스 배출집약도(C/E)만으로의 달성 역시 플랫폼 기업의 경우 연간 -45% 이상의 배출집약도 저감이 요구되어 현실적으로 불가능하다. 결과적으로 본 역산 분석은 탄소중립 달성을 위해 에너지 효율 개선(E/S)과 재생에너지 전환(C/E)의 동시적·상호보완적 추진이 구조적으로 불가피함을 정량적으로 입증하며, 어느 한 요인에만 의존하는 전략의 한계를 명확히 한다.
5. 결론
5.1. 정책적 제언
생성형 AI 서비스 확산으로 데이터센터 전력 수요가 급증하는 가운데, 탄소중립을 선언한 국내 AI 서비스 기업의 배출량 감축 이행 실태를 진단하는 것은 국가 탄소중립 목표 달성과 직결되는 과제이다. 본 연구의 분석 결과를 바탕으로 세 가지 정책적 제언을 도출하였다.
첫째, 에너지 효율 개선과 재생에너지 전환의 동시 추진이 필요하다. LMDI 분해분석 결과, 네이버·카카오에서 에너지집약도 효과가 배출량 증가분의 60% 이상을 설명하며 배출집약도 효과를 크게 상회하였다. Net Zero 달성을 위한 역산 분석(Table 6)에 따르면, 에너지집약도 개선만으로 탄소중립을 달성하려면 현재 BAU 추세 대비 네이버 -52.56%p, 카카오 -54.41%p의 추가 개선이 요구되며, 배출집약도 개선만으로는 네이버 -46.64%p, 카카오 -47.44%p의 추가 개선이 필요하다. 통신 기업(SKT·KT·LGU+)의 경우에도 단일 요인만으로는 목표 달성이 구조적으로 제한되며(Table 6), PUE 개선·냉각 시스템 고도화·AI 연산 경량화 등 효율 투자와 재생에너지 전환이 반드시 병행되어야 함을 의미한다.
Required annual improvement rates for net zero achievement(Unit: %/year)
둘째, 탄소중립 선언의 실효성 확보를 위한 중간 이행 점검 체계 수립과 데이터센터 특화 효율 기준 강화가 필요하다. 시나리오 분석 결과, BAU 추세 지속 시 플랫폼 기업의 2040년 배출량이 2024년 대비 약 21 ~ 23배에 달할 것으로 전망되어 현행 탄소중립 선언과의 괴리가 극단적임이 확인되었다. 현행 ESG 공시 체계는 자율적 목표 선언에 머물러 이탈을 검증·교정하는 메커니즘이 부재하므로, 탄소중립 선언 기업에 대해 감축 경로를 명시한 중간 이행 계획 수립과 5년 단위 제3자 검증을 의무화할 필요가 있다. 아울러 IEA 글로벌 평균 효율개선율(연 -1.3%) 적용만으로는 배출 억제가 어렵다는 결과는 데이터센터 특화 강화 기준과 인센티브·규제 연계 정책의 필요성을 시사한다.
셋째, 데이터센터 단위 에너지 소비 및 온실가스 배출 공시의 표준화·의무화가 필요하다. 본 연구에서 신규 데이터센터 편입이 에너지집약도 급등의 주요 원인으로 판단되었음에도, 시설별 에너지 소비량·PUE가 미공시되어 정량적 분리 검증이 불가능하였다. AI 서비스 부문과 일반 사업 부문의 에너지 소비가 통합 보고되는 것도 AI 인프라의 순배출 기여분 파악을 근본적으로 제한하는 구조적 결함이다. 데이터센터별 에너지 소비량·PUE·재생에너지 사용 비율의 표준화된 별도 공시 의무화는, AI 인프라 확장이 가속화되는 현 시점에서 국내 ESG 공시 의무화 논의와 연계하여 우선적으로 검토되어야 한다.
다만, 본 연구의 분석 결과는 해석에 주의가 필요하며, 특히 SKT, KT, LG유플러스 등 통신사의 경우 전통 통신 인프라 부문의 비중이 상당하여 기업 전체 배출량의 변화를 AI 서비스 확대에 따른 직접적 결과로 해석하는 데에 한계가 있다. 현재 기업들의 에너지 소비 및 온실가스 배출 공시는 기업 전체 단위를 기준으로 이루어지고 있어 AI 서비스 부문만을 독립적으로 분리한 귀속 분석은 불가능하며, 본 연구 결과는 AI 서비스 확장과 배출량 변화 간의 시기적 연관성을 제시하는 것에 한정된다.
5.2. 연구의 한계 및 향후 연구 계획
본 연구는 국내 AI 서비스 기업의 온실가스 배출량 변화를 기업 단위 LMDI 분해분석법으로 실증한 데 기여가 있으나, 다음과 같은 한계를 내포하고 있다.
첫째, 분석 기간의 제약이다. 본 연구의 분석 기간은 생성형 AI 서비스가 본격 확산된 2022 ~ 2024년 3개 연도로 한정되어 장기 추세 분석에는 제약이 있다. 이는 카카오의 2022년 조직경계 변경 및 네이버의 보고 단위 변경으로 인한 데이터 일관성 확보의 제약에서 비롯된 불가피한 선택으로, ESG 공시 데이터의 축적에 따라 향후 분석 기간 확장이 가능하다. 분석 기간이 확장될 경우 각 기업의 배출량 변화 추세에 대한 보다 강건한 추론이 가능할 것으로 기대된다.
둘째, 인과관계 규명 및 분석 변수의 한계이다. 본 연구는 AI 인프라 확장과 배출량 변화 간의 시기적 부합성을 기업 공시 자료를 통해 확인하였으나, 사업 부문별 에너지 소비 데이터가 공개되지 않아 전체 배출량 중 AI 서비스가 순수하게 기여한 비중을 정량적으로 분리하여 파악하는 데 한계가 있다. 또한 본 연구에서 활동량 변수로 사용한 매출액은 서비스 이용량이나 데이터센터 부하를 실시간으로 투영하는 데 일정한 한계가 있다. 특히 대규모 AI 인프라 구축에 따른 에너지 소비는 데이터센터 완공 및 가동 시점에 즉각적으로 반영되는 반면, 이를 통한 서비스의 시장 안착과 매출 증대는 상당한 시차를 두고 발생하는 지연 효과(Time-lag effect)가 존재하기 때문이다. 이로 인해 인프라 확장기에는 일시적으로 에너지집약도가 실제보다 악화된 것으로 나타날 수 있으므로 지표 해석에 주의가 필요하다. 트래픽 처리량, 연산량, GPU 사용량 등 서비스 활동도를 보다 직접적으로 반영하는 변수를 사용하는 게 이상적이지만 이러한 지표는 현행 ESG 공시 체계에서 공개되지 않아 기업 간 일관된 시계열 데이터 구성이 불가능하다. 향후 해당 지표의 공시가 제도적으로 의무화될 경우, 보다 정밀한 LMDI 분해분석이 가능할 것으로 기대된다. 또한 각 기업의 ESG 보고서에 Scope2 산정 시 적용된 전력배출계수의 값이 명시되어 있지 않아 배출집약도 변화의 원인을 명확하게 분리 검증하는 데에 한계가 있다. 이 역시도 향후 ESG 공시 표준화 논의에서 개선이 필요한 사항으로 제안한다.
셋째, 분석 대상 기업 정의의 한계이다. 본 연구의 분석 대상 기업은 AI 서비스 개발·제공, 자체 데이터센터 직접 운영, 탄소중립 목표 선언, 지속가능경영보고서 공시의 네 가지 기준에 따라 선정되었으나, 각 기업의 전체 사업에서 AI 관련 부문이 차지하는 비중은 기업별로 상이하며 이에 관한 공시 데이터는 현재 공개되지 않고 있다. 향후 AI 관련 인프라 비중을 통제한 비교 분석이 가능해진다면, 본 연구의 결과에 대한 보다 정교한 해석과 기업 간 비교가 가능할 것이다. 아울러 분석 대상을 삼성SDS와 같은 여타 AI 서비스 기업으로 확대하고, Microsoft, Google, Meta, Amazon 등 해외 동종 기업과의 국제 비교 분석을 수행하는 것도 의미 있는 후속 연구 방향으로 제안한다.
Acknowledgments
본 연구는 기후에너지환경부(MCEE)와 한국에너지기술평가원(KETEP)의 지원을 받아 수행한 연구 과제입니다(No. RS-2022-KP002713).
본 논문의 주요 내용은 한국기후변화학회 2026년 상반기학술대회에서 발표되었음.
Notes
References
-
Ang BW. 2005. The LMDI approach to decomposition analysis: A practical guide. Energy Policy 33: 867-871.
[https://doi.org/10.1016/j.enpol.2003.10.010]

- IEA. 2024. Electricity 2024: Analysis and forecast to 2026. International Energy Agency (IEA); [accessed 2026 Mar 11]. https://www.iea.org/reports/electricity-2024
- IEA. 2025. Energy efficiency 2025. International Energy Agency (IEA); [accessed 2026 Mar 11]. https://www.iea.org/reports/energy-efficiency-2025
-
IPCC. 2018. Summary for policymakers. In: Masson-Delmotte V, Zhai P, Pörtner HO, Roberts D, Skea J, Shukla PR, Pirani A, Moufouma-Okia W, Péan C, Pidcock R, et al. (eds). Global warming of 1.5°C: An IPCC special report on the impacts of global warming of 1.5°C above pre-industrial levels and related global greenhouse gas emission pathways. Cambridge and New York: Cambridge University Press. p. 3-24.
[https://doi.org/10.1017/9781009157940.001]
- Kakao Corp. 2025. 2024 Kakao ESG report. Gyeonggi, Korea: Kakao Corp; [accessed 2026 Mar 11]. https://www.kakaocorp.com/media/esg-resource/pdf/Kakao_ESGReport2024_KR.pdf
-
Kim SI, Kim HS. 2011. LMDI decomposition analysis for energy consumption of Korea’s manufacturing industry. Korea Energy Econ Rev 10: 49-76.
[https://doi.org/10.22794/keer.2011.10.1.003]
- Korea Government. 2021. Framework Act on Carbon Neutrality and Green Growth for Coping with Climate Crisis (in Korean). Law No. 18469.
- KT Corp. 2025. KT ESG report 2025. Seoul, Korea: KT Corp; [accessed 2026 Mar 11]. https://corp.kt.com/archive/ipgrpt/attach/2024/2024_KOR_Archive.pdf
- LG Uplus Corp. 2025. LG Uplus sustainable management report 2024. Seoul, Korea: LG Uplus Corp; [accessed 2026 Mar 11]. https://www.lguplus.com/about/ko/sustainability/management-report
-
Luccioni AS, Viguier S, Ligozat AL. 2023. Estimating the carbon footprint of BLOOM, a 176B parameter language model. J Mach Learn Res 24(1): 253.
[https://doi.org/10.5555/3648699.3648952]
- Ministry of Trade, Industry and Energy (MOTIE). 2025. The 11th basic plan for electricity supply and demand (in Korean). Sejong, Korea: MOTIE.
- Naver Corp. 2025. Naver sustainable management report 2024. Gyeonggi: Naver Corp; [accessed 2026 Mar 11]. https://www.navercorp.com/esg/esgReports
-
Park H. 2024. Artificial intelligence and climate change: Challenges and opportunities for mitigation. Trends Prospect 122: 42-68.
[https://doi.org/10.22813/kssi.2024..122.42]
-
Park NB. 2023. Decomposition analysis of changes in greenhouse gas emissions of domestic major companies that have declared carbon neutrality. J Energy Eng 32: 23-37.
[https://doi.org/10.5855/ENERGY.2023.32.2.023]
-
Park NB, Jeon EC. 2013. Decomposition analysis for energy and GHG emissions of Korea’s industry sector in the past and for the mid-term target. J Environ Policy Adm 21: 103-126.
[https://doi.org/10.15301/jepa.2013.09.21.3.103]
-
Park NB, Shim S. 2015. Decomposition analysis of energy consumption and GHG emissions by industry classification for Korea’s GHG reduction targets. Environ Resour Econ Rev 24: 189-224.
[https://doi.org/10.15266/KEREA.2015.24.1.189]
-
SK Telecom Co., Ltd. 2025. SK Telecom Sustainable management report 2024 (annual report). Seoul, Korea: SK Telecom Co., Ltd; [accessed 2026 Mar 11]. https://www.sktelecom.com/esg/lib/persist.do
[https://doi.org/10.15301/jepa.2013.09.21.3.103]
-
Strubell E, Ganesh A, McCallum A. 2019. Energy and policy considerations for deep learning in NLP. Proceedings of the 57th Annual Meeting of the Association for Computational Linguistics (ACL 2019); 2019 Jul 28~Aug 2; Florence: Association for Computational Linguistics. p. 3645-3650.
[https://doi.org/10.18653/v1/P19-1355]
- UNFCCC. 2015. Paris Agreement. Paris: United Nations Framework Convention on Climate Change.